 杜记茶坊
一个匪夷所思的错误
(声明:以下内容涉及的标的,均为举例之用,不构成投资建议)
我有一个ETF动量策略,由20余只ETF构成候选池,计算它们若干天的涨幅(动量),按动量强弱取前三,等权持有。然后每天检查,如果持有的任何一只掉出前三,且掉出者与新进前三者动量相差大于2%,就换仓;如果动量相差小于2%,则持有原仓位不动。
举例:我昨天持有甲、乙、丙三只ETF,今天,它们的动量分别是:甲10%、乙8%、丙2%,另外丁的动量是5%,丁从第七名挤进了前三,且与丙的动量相差3%,大于预设阈值2%,应该卖掉丙,换入丁。
很好理解,对不对?然而这个任务交给AI,它就犯了一个不可思议的错误。
下面看我的实例:今天收盘前,我持有的三只ETF是:银行ETF、30年国债ETF、红利低波ETF;今天收盘后,池子里的ETF排名是这样的(只截图了一部分):
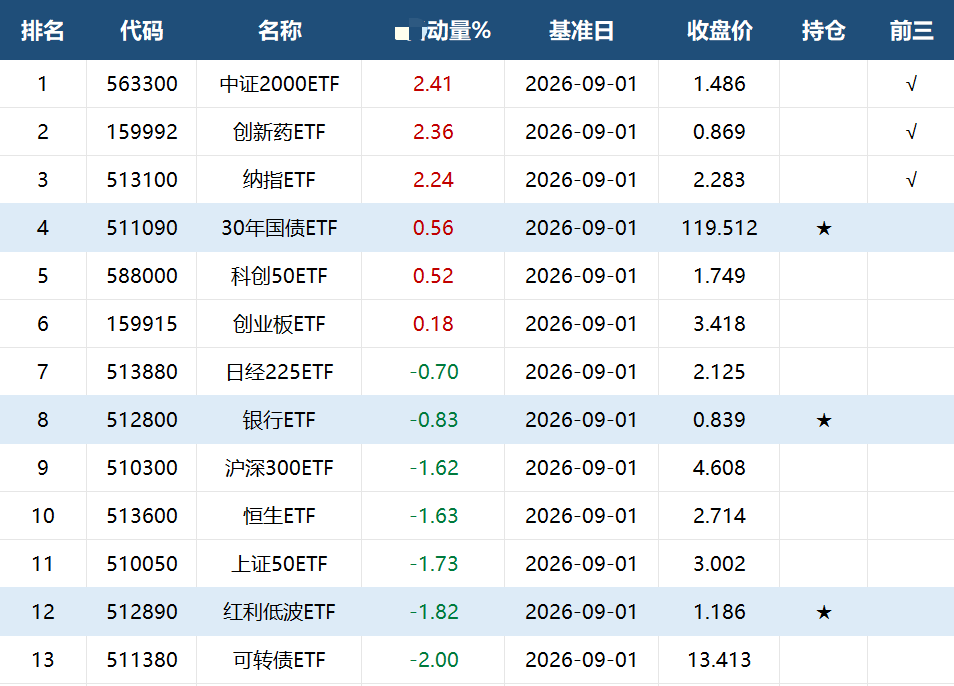 可以看到,原有持仓全部掉出前三名,新的前三名都是陌生面孔:中证2000ETF、创新药ETF、纳指ETF。
按照动量策略的本意,越强的标的,越应该买入。然而,AI看盘助手做了一个惊人的决定:买入创新药ETF、纳指ETF——动量最高的中证2000ETF竟然不在买入名单中:

更奇葩的是:我问AI为何会犯这种匪夷所思的错误?它抓耳挠腮想了半天,回答不出来。它也承认,这是一个反直觉的错误,但是从逻辑上找不到漏洞,因为:
第一名中证2000ETF动量为2.41%,第四名30年国债ETF动量为0.56%,差值1.85%,没超过2%阈值,应该保留;
第二名创新药ETF动量为2.36%,第八名银行ETF动量为-0.83%,差值为3.19%,大于2%阈值,应该换仓;
第三名纳指ETF动量为2.24%,第12名红利低波ETF动量为-1.82%,差值为4.06%,大于2%阈值,应该换仓。
所以,结论“当然是”:买入创新药ETF、纳指ETF,卖出银行ETF、红利低波ETF。
我相信读者一眼就看出它错了,问题是:你要告诉AI一个逻辑,它要用这个逻辑去写代码。而这个逻辑(详细的比较规则),可不是靠直觉就能想清楚的。各位有没有兴趣想一想呢?想好了留言告诉我。
评论 4
Donald · 2026-09-22 09:25:39
如果都跟国债比,都低于2%,应该都保持不动。
微 · 2026-09-22 14:20:07
ETF动量策略,固定持有3只,等权,滞回阈值2%: 全部候选ETF按动量降序排序,取新前三NewTop3,记录新第三名动量M3; 遍历现有持仓:若标的不在NewTop3,计算差值=M3−该标的动量;差值>2%则剔除,≤2%保留;仍在NewTop3内的标的继续持有; 统计剔除数量=空位数;从NewTop3中筛选当前未持有的标的,按动量从高到低,依次买入,补齐空位数;仅从NewTop3内选股买入; 最终持仓保持3只,等权。
🍑🌞 · 2026-09-22 23:31:55
每天检查,如果持有的任何一只掉出前三,且掉出者与新进前三者动量相差大于2%,就换仓;如果动量相差小于2%,则持有原仓位不动。 如果多只掉出前三,按照新进者动量从大到小的顺序与原仓位比较差值,相差大于2%,则换仓;反之,原仓位不动。
Ankang · 2026-09-28 06:46:47
AI决策时出现了幻觉吧,然后用代码准确的完成了这个幻觉。AI的幻觉基本无法避免,或多或少而已。